Ein geldwerter Vorteil ist eine beliebte Möglichkeit, Mitarbeitern zusätzliche Leistungen neben dem Gehalt zu bieten. Doch welche Vorteile zählen dazu, welche Grenzen gelten 2025, und wie müssen Arbeitgeber diese in der Lohnabrechnung berücksichtigen?
Ein geldwerter Vorteil liegt immer dann vor, wenn Arbeitnehmer Sach- oder Zusatzleistungen erhalten, die nicht in Geld ausgezahlt werden, aber einen finanziellen Wert haben. Typische Beispiele:
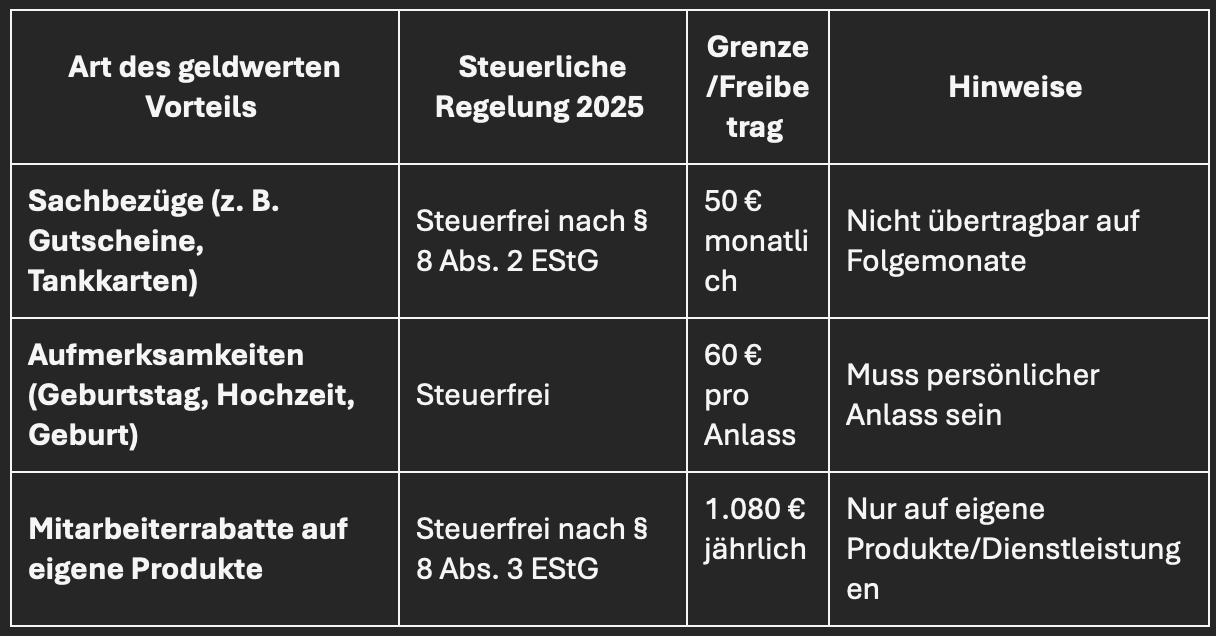
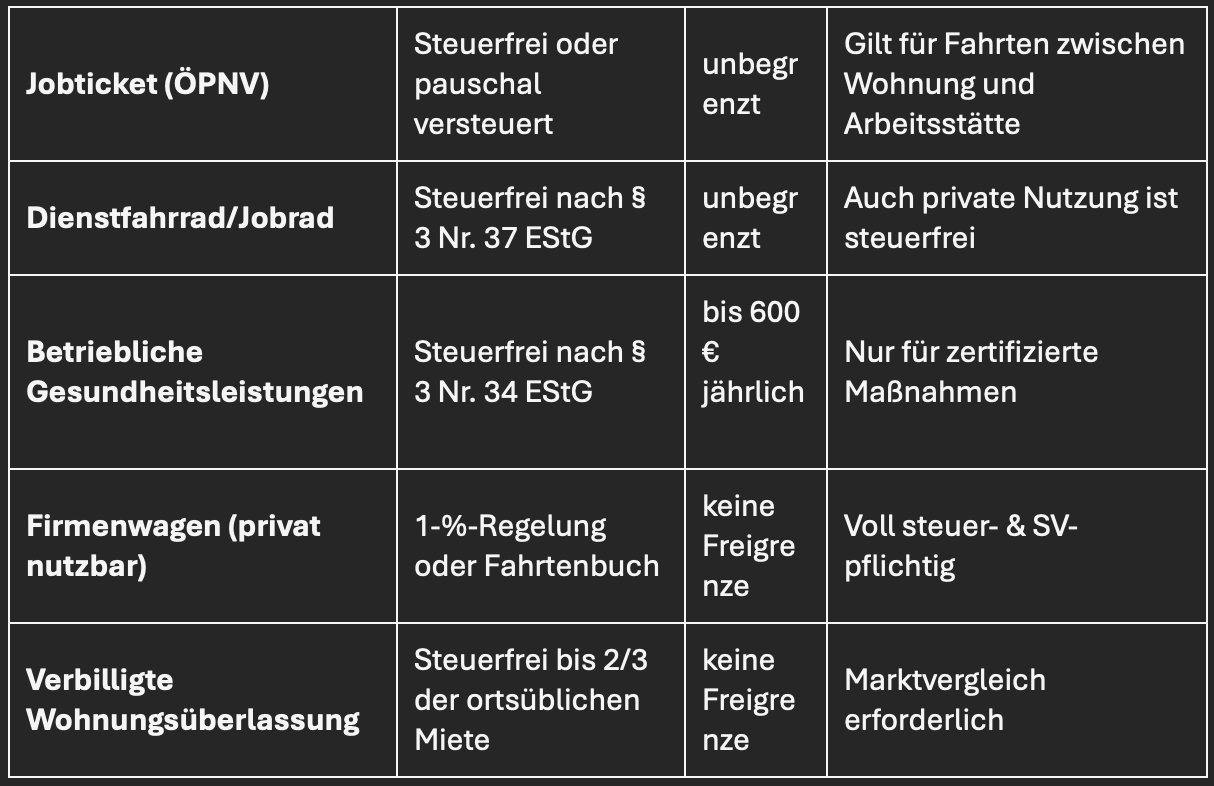
Ein geldwerter Vorteil ist eine attraktive Form der Mitarbeiterbindung – steuerlich aber streng reguliert. Arbeitgeber müssen 2025 die aktuellen Freibeträge und Grenzen genau beachten, jeden Vorteil in der Lohnabrechnung korrekt erfassen und sauber dokumentieren. Wer diese Pflichten missachtet, riskiert hohe Nachzahlungen und rechtliche Konsequenzen. Mit einem digitalen HR-Tool wie Taxmaro gelingt die Umsetzung effizient, rechtssicher und transparent.
| Sachbezug | Freigrenze 2025 | Behandlung bei Überschreiten |
|---|---|---|
| Sachbezugsgutschein | 50 €/Monat | Voll steuer- und SV-pflichtig |
| Firmenwagen private Nutzung | Keine Freigrenze (1 %-Regel) | Lohnsteuerpflichtig |
| Jobticket / Fahrtkostenzuschuss | Steuerfrei nach § 3 Nr. 15 EStG | Bei Bargeld: steuerpflichtig |
| Mitarbeiterrabatte | 1.080 €/Jahr (Rabattfreibetrag) | Übersteigender Anteil steuerpflichtig |
| Betriebliche Gesundheit | 600 €/Jahr (§ 3 Nr. 34 EStG) | Übersteigender Anteil steuerpflichtig |
Bei einer Betriebsprüfung erfolgt eine rückwirkende Nachversteuerung – oft für mehrere Jahre. Arbeitgeber müssen Lohnsteuer und Sozialversicherungsbeiträge inklusive Säumniszuschlägen nachzahlen. Nach § 42d EStG haften Arbeitgeber persönlich; bei Vorsatz droht zudem Steuerhinterziehung.